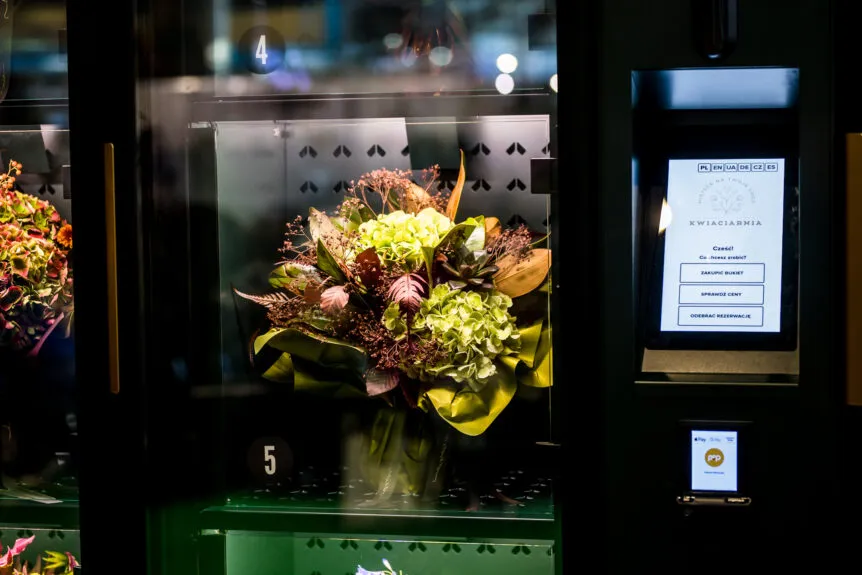
Mit Bargeld oder bargeldlos am Blumenautomaten bezahlen?

Blumenautomat24 Redaktion
Redaktion
Mit Bargeld oder bargeldlos am Blumenautomaten bezahlen?
„Sollte mein Blumenautomat nicht auch Bargeld annehmen – für alle Fälle?“ Diese Frage hören wir von Floristen in fast jedem Beratungsgespräch. Sie ist nachvollziehbar: Deutschland gilt als Bargeldland, und niemand möchte einen Kunden verlieren, nur weil er lieber Bar zahlt. Bei einem Verkaufspunkt, der rund um die Uhr unbeaufsichtigt im Freien steht, verschieben sich die Vorzeichen allerdings deutlich.
Dieser Beitrag erklärt zunächst, warum wir von Bargeld am Blumenautomaten abraten. Anschließend geht es um die Alternative: Wie Sie beim Thema bargeldlos bezahlen am Automaten die richtige Entscheidung treffen – mit einem Vergleich von Kartenzahlung, Apple Pay und Google Pay sowie QR-Code-Lösungen nach Transaktionskosten, Ausfallsicherheit und Kundenerwartung.
Warum wir von Bargeld am Blumenautomaten abraten
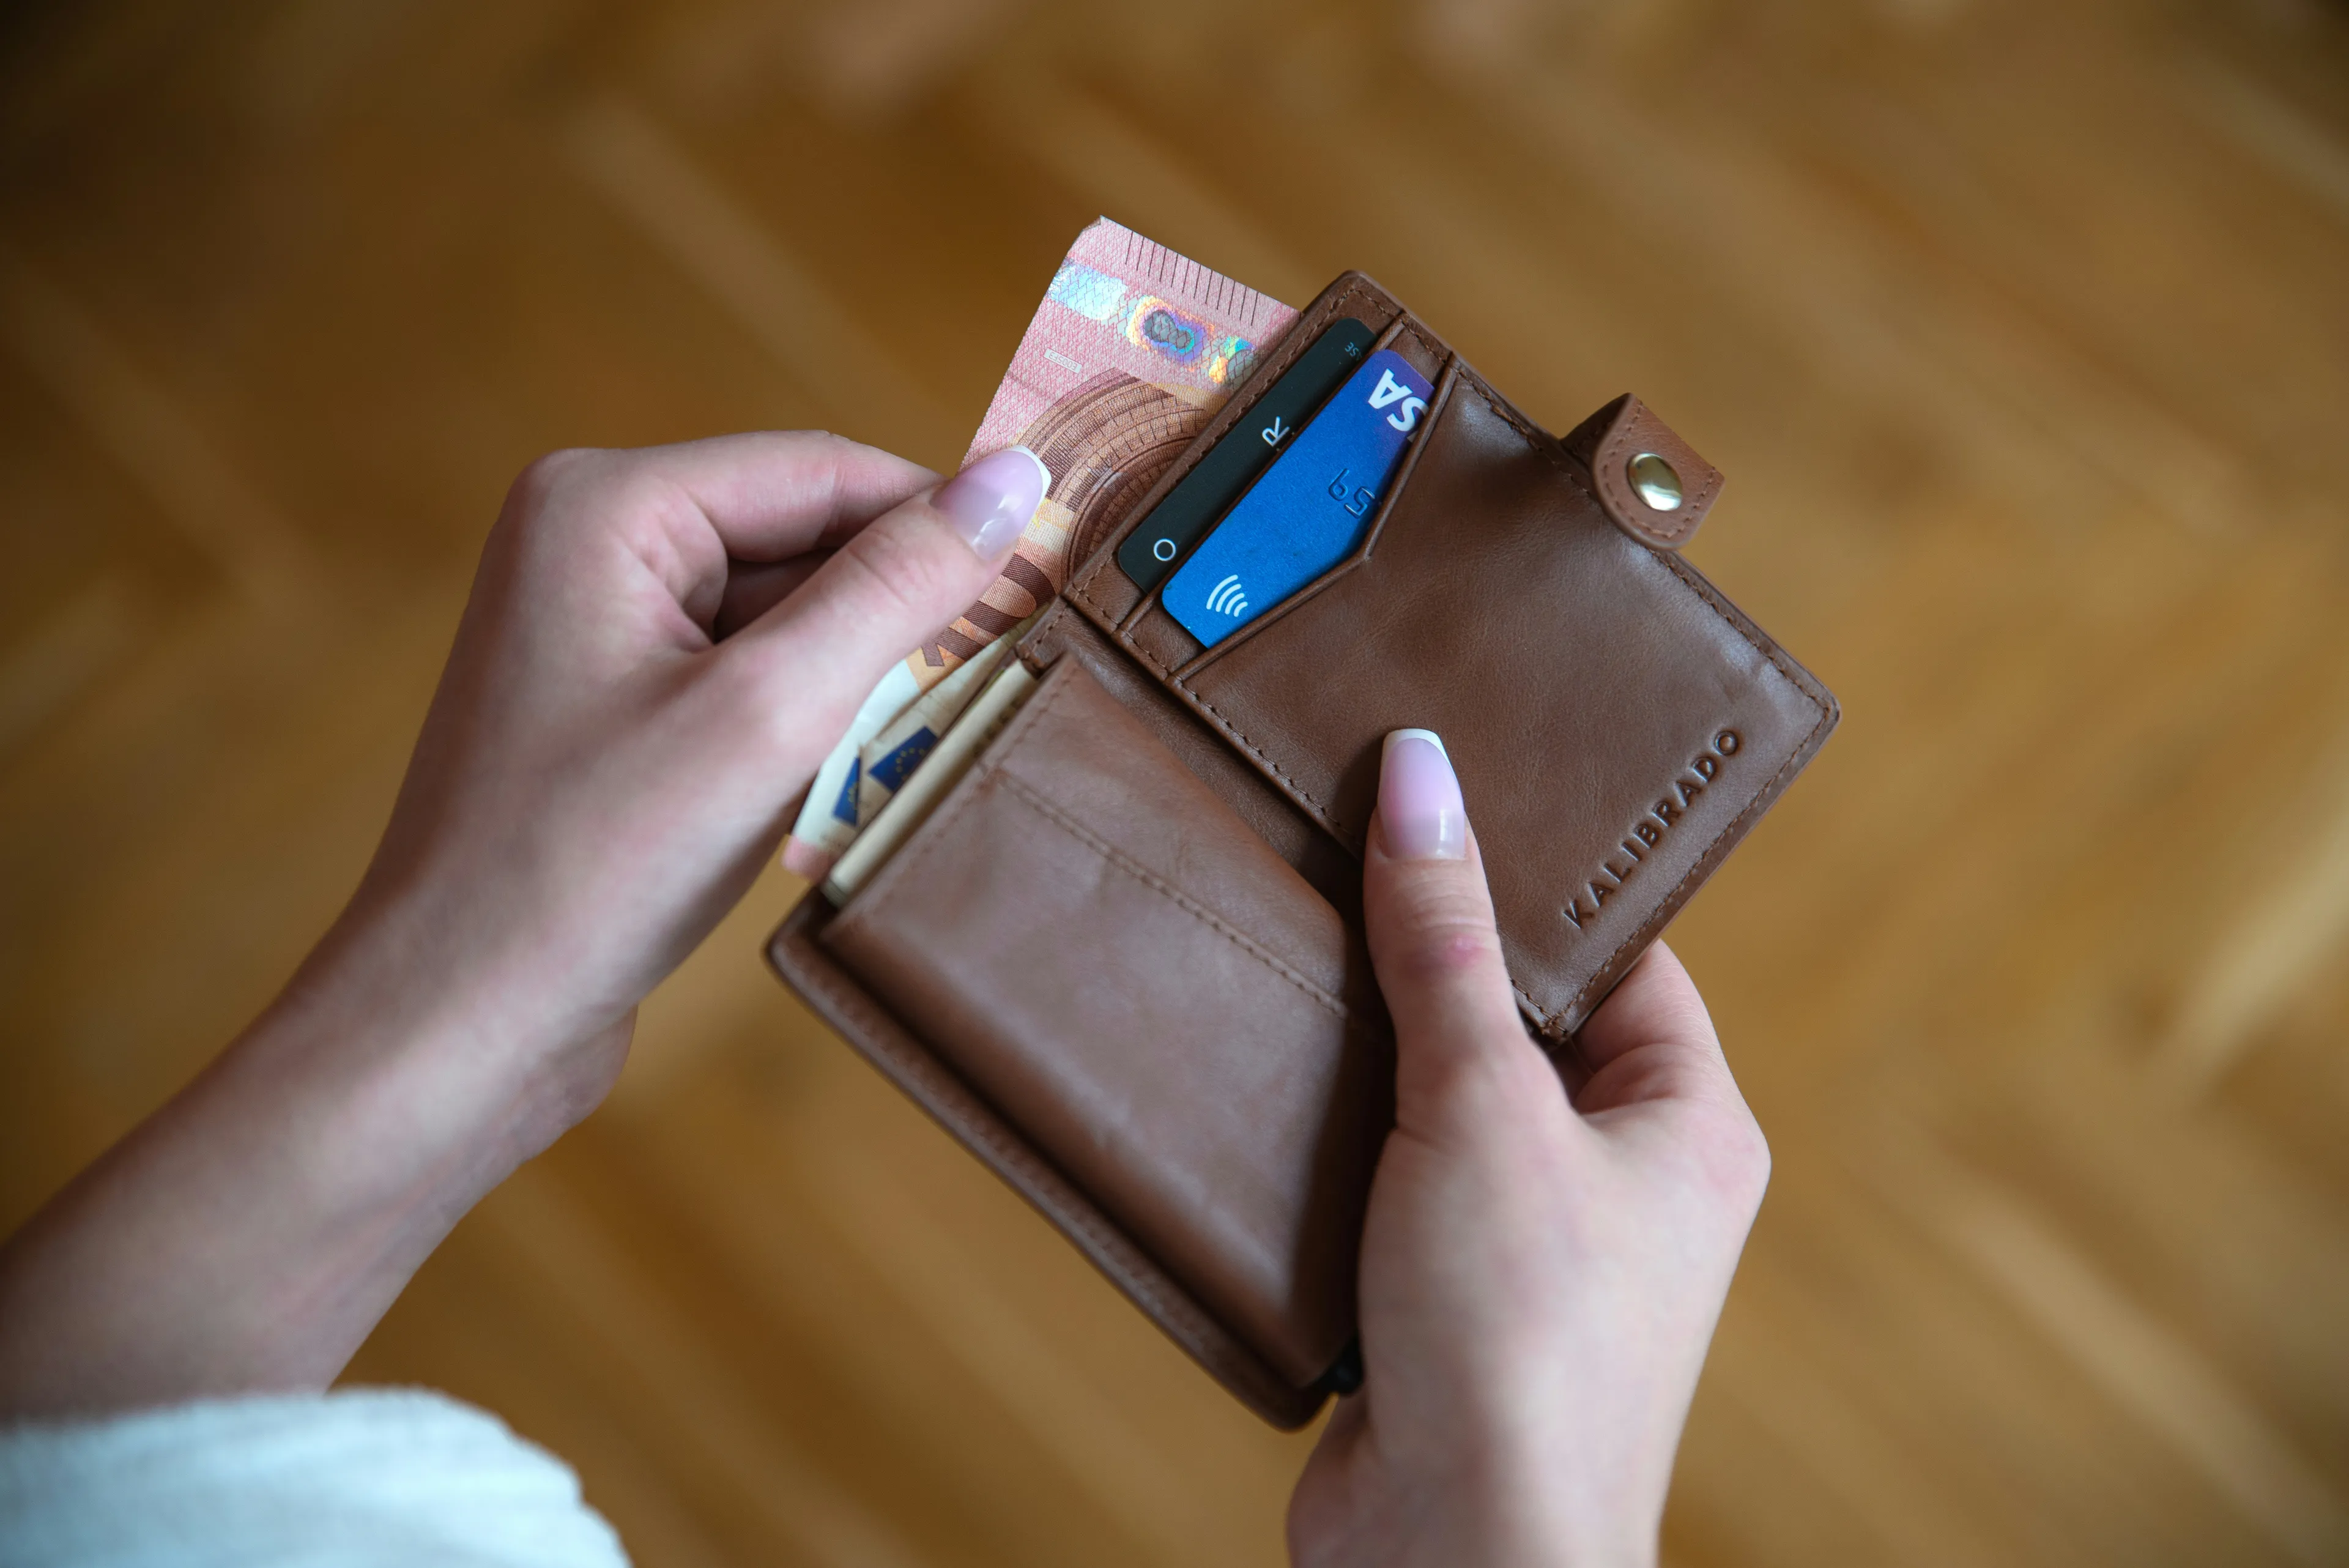
Bargeld macht den Automaten zum Einbruchsziel
Die einfachste Regel des Einbruchschutzes lautet: Wo kein Bargeld ist, lohnt sich kein Aufbruch. Ein Automat mit Münz- und Scheinkassette signalisiert Tätern, dass sich darin etwas Verwertbares befindet – gerade nachts, an abgelegenen Standorten oder nach umsatzstarken Tagen wie dem Muttertag. Ein aufgebrochener Automat kostet dabei weit mehr als den gestohlenen Kasseninhalt: Reparatur, Ausfallzeit und verdorbene Ware übersteigen die Beute in der Regel um ein Vielfaches. Hinzu kommt das persönliche Risiko bei der Entnahme des Geldes, etwa wenn Sie abends allein am Automaten die Kasse leeren. Mehr dazu lesen Sie in unserem Artikel zum Einbruchschutz am Blumenautomaten.
Wechselgeld-Kopfschmerzen im Alltag
Bargeld verursacht zudem laufenden Aufwand, den viele Betreiber unterschätzen. Ein Automat, der Scheine annimmt, muss Wechselgeld herausgeben können – also müssen Sie regelmäßig passendes Wechselgeld nachfüllen. Ist der Wechselgeldvorrat leer, kann der Kunde mit seinem 50-Euro-Schein nicht kaufen, und der Umsatz ist verloren. Dazu kommen das Leeren der Kasse, Zählen, Kassenabgleich und der Weg zur Bank, bei der Münzeinzahlungen häufig Gebühren kosten. Münz- und Scheinprüfer sind außerdem mechanische Verschleißteile, die klemmen, verschmutzen oder durch Falschgeld und Fremdkörper blockiert werden können – und damit im ungünstigsten Moment den gesamten Verkauf lahmlegen.
Kurz gesagt: Bargeld bringt am Automaten mehr Risiko und Arbeit als zusätzlichen Umsatz. Technisch ist es zwar möglich – auf Wunsch statten wir unsere Blumenautomaten auch mit einem Modul für Bargeldzahlung aus. Wir sagen unseren Kunden aber offen, dass wir aus den genannten Gründen davon abraten. Und wie die folgenden Zahlen zeigen, verlieren Sie durch den Verzicht darauf nur sehr wenige Käufe.
Wie Deutschland 2026 bezahlt – und was das für Ihren Automaten bedeutet
Deutschland galt lange als Bargeldland, doch dieses Bild verschiebt sich spürbar. Laut der Studie „Zahlungsverhalten in Deutschland 2023“ der Deutschen Bundesbank wurde nur noch rund die Hälfte aller Transaktionen bar bezahlt – 2021 waren es noch 58 Prozent. Der Anteil mobiler Bezahlverfahren hat sich im selben Zeitraum verdreifacht. Noch deutlicher wird das Bild beim Umsatz: Nach der EHI-Studie „Zahlungssysteme im Einzelhandel 2026“ wurden 2025 bereits rund 65 Prozent der Einzelhandelsumsätze mit Karte abgewickelt, Bargeld kam nur noch auf etwa 32 Prozent.
Zwei Details dieser Erhebung sind für Automatenbetreiber besonders relevant. Erstens bleibt die Girocard mit rund 40 Prozent Umsatzanteil das wichtigste Kartenzahlungsmittel im stationären Handel – ein Automat ohne Girocard-Akzeptanz schließt also einen großen Teil der Kundschaft aus. Zweitens wurden rund zwei Drittel der Kartenzahlungen kontaktlos abgewickelt, und der Anteil mobiler Zahlungen per Smartphone oder Smartwatch ist binnen eines Jahres deutlich gestiegen. Kontaktloses Bezahlen ist damit kein Nischenthema mehr, sondern die Regel.
Hinzu kommt ein Effekt, der sich direkt aus dem Kaufanlass ergibt: Blumen am Automaten sind häufig ein Spontankauf, und Sträuße im mittleren bis gehobenen Preissegment liegen schnell bei 25 bis 40 Euro. Wer so einen Betrag passend in Scheinen und Münzen dabeihat, ist die Ausnahme.
Die Zahlungsarten im Vergleich
Karte: Girocard, Debit- und Kreditkarte
Das Kartenterminal ist das Rückgrat jedes bargeldlosen Automaten. Ein modernes Terminal akzeptiert Girocard, Visa und Mastercard (als Debit- und Kreditkarte) sowohl kontaktlos per NFC als auch per Chip und PIN. Für Ihre Kunden ist der Ablauf vertraut: Strauß am Display wählen, Karte an das Terminal halten, Fach öffnet sich.
Bei den Kosten fällt in der Regel ein Disagio pro Transaktion an, also ein prozentualer Anteil am Umsatz, teils ergänzt um einen kleinen Fixbetrag. Die Konditionen unterscheiden sich je nach Zahlungsdienstleister und Kartenart deutlich; die Girocard ist für Händler häufig günstiger als internationale Kreditkarten. Bei einem Strauß für 30 Euro bewegen sich die Transaktionskosten meist im Bereich von Cent-Beträgen und stehen in keinem Verhältnis zu dem Umsatz, der ohne Kartenzahlung verloren ginge.
Smartphone und Smartwatch: Apple Pay und Google Pay
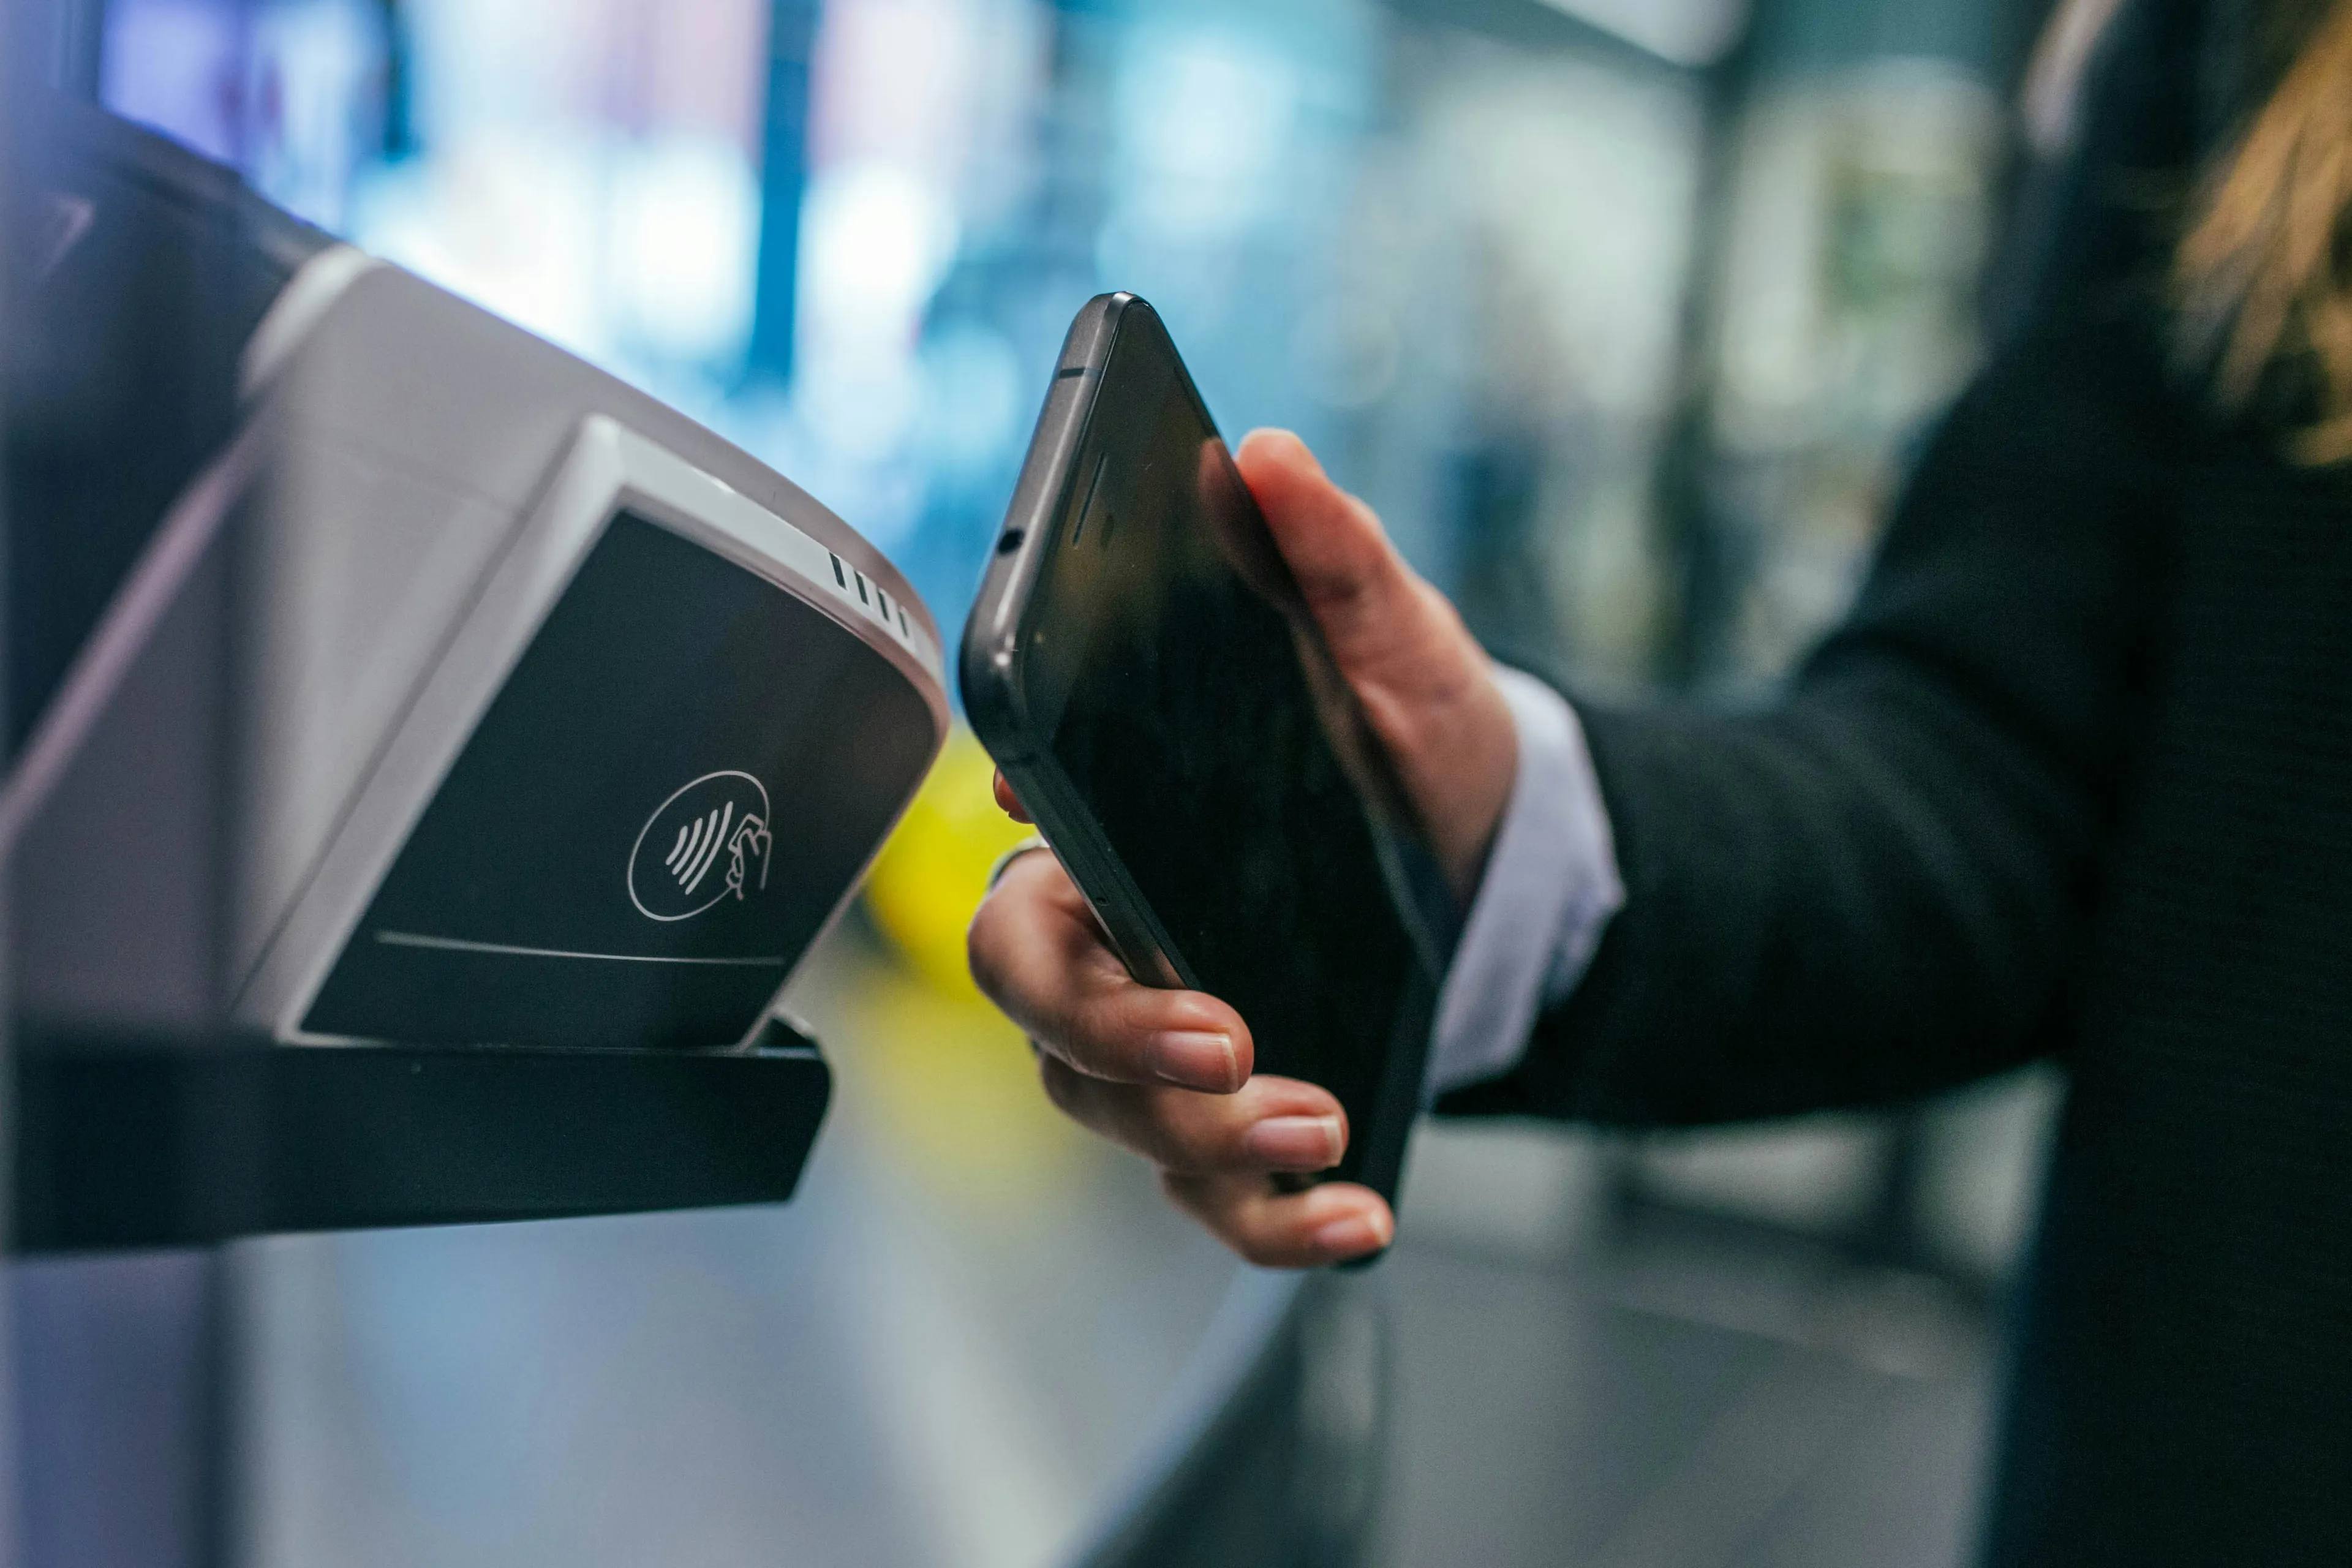
Mobile Wallets laufen technisch über dasselbe NFC-Terminal wie die kontaktlose Karte. Für Sie als Betreiber bedeutet das: kein zusätzliches Gerät und in der Regel keine gesonderten Gebühren, da im Hintergrund die hinterlegte Karte belastet wird. Für die Kundschaft ist es der schnellste Weg zum Strauß – gerade für jüngere Zielgruppen und Pendler, die ihre Karte oft gar nicht mehr in der Tasche haben. Die Authentifizierung erfolgt per Gesichtserkennung, Fingerabdruck oder Code direkt auf dem Gerät, was die Zahlung zudem sehr sicher macht.
Nahaufnahme einer Hand, die ein Smartphone mit Apple Pay an das Kartenterminal eines Blumenautomaten hält, im Hintergrund unscharf ein beleuchtetes Fach mit Blumenstrauß, Abendstimmung
QR-Code: Bezahlen über das eigene Handy
Bei QR-Code-Lösungen scannt der Kunde einen Code am Automaten und bezahlt anschließend im Browser oder in einer App, etwa über PayPal oder einen Pay-by-Link-Dienst. Das klingt modern, hat am Blumenautomaten aber spürbare Nachteile: Der Kunde benötigt eine funktionierende mobile Datenverbindung, muss unter Umständen Daten eingeben oder sich einloggen, und der Vorgang dauert deutlich länger als ein kurzes Antippen. Bei Kälte, Dunkelheit oder schlechtem Netz steigt die Abbruchquote. QR-Codes eignen sich daher eher als ergänzende Option, etwa für Vorbestellungen oder Gutscheine, nicht als primärer Zahlungsweg.
Ausfallsicherheit: Worauf es im 24/7-Betrieb ankommt
Ein Automat, der nachts um 23 Uhr keine Zahlung annimmt, ist in diesem Moment nicht mehr als eine beleuchtete Vitrine. Die Zuverlässigkeit der Zahlungsabwicklung hängt vor allem von drei Faktoren ab:
- Stabile Internetverbindung: Kartenzahlungen werden online autorisiert. Unsere Automaten nutzen dafür eine Mobilfunkverbindung über LTE bzw. 5G und sind so unabhängig vom WLAN eines Nachbarn oder Vermieters. Vor der Aufstellung sollte die Netzabdeckung am Standort geprüft werden.
- Robustes Terminal: Im Außenbereich muss das Terminal Temperaturschwankungen, Feuchtigkeit und gelegentlich rauem Umgang standhalten. Ein fest verbautes, geschütztes Terminal ist hier Pflicht.
- Fernüberwachung: Fällt die Verbindung aus oder meldet das Terminal einen Fehler, sollten Sie das sofort erfahren – nicht erst, wenn sich ein Kunde beschwert. Wie Warnmeldungen und Verkaufsstatistiken per App funktionieren, beschreibt unser Beitrag zu den Software-Funktionen moderner Blumenautomaten.
Kundenerwartung: Der Bezahlvorgang als Teil des Markenerlebnisses
Bezahlen ist der letzte Schritt vor dem Kauf und damit der sensibelste. Kunden erwarten heute, dass der Vorgang in wenigen Sekunden erledigt ist und ohne Erklärung funktioniert. Entscheidend ist dabei das Zusammenspiel von Terminal und Bedienoberfläche: Ein klar gestaltetes Display zeigt Preis, gewählten Strauß und den nächsten Schritt unmissverständlich an. Wie ein gut durchdachtes Touchscreen-Display den Umsatz beeinflusst, lohnt sich deshalb schon in der Planungsphase zu betrachten.
Gerade im Premium-Segment gilt: Wer für einen hochwertigen Strauß einen Preis wie im Blumenladen verlangt, muss auch ein Bezahlerlebnis wie im Blumenladen bieten. Sichtbare Akzeptanzlogos für Girocard, Visa, Mastercard, Apple Pay und Google Pay direkt am Automaten nehmen Unsicherheit, bevor der Kunde überhaupt ein Fach auswählt. Welche Zahlungstechnik in unseren Modellen serienmäßig verbaut ist, sehen Sie auf unserer Seite zu den Funktionen unserer Blumenautomaten.
Fazit: Bargeldlos ist sicherer, einfacher und kundenfreundlicher
Für den Blumenautomaten gibt es eine klare Empfehlung: Verzichten Sie auf Bargeld – es erhöht das Einbruchsrisiko und bringt mit Wechselgeld, Entleerung und Kassenabgleich unnötigen Aufwand. Ein fest verbautes NFC-Kartenterminal mit Girocard-, Visa- und Mastercard-Akzeptanz sowie Apple Pay und Google Pay deckt nahezu alle Kundinnen und Kunden ab, ist schnell, sicher und verursacht überschaubare Transaktionskosten. QR-Code-Lösungen können ergänzen, ersetzen das Terminal aber nicht.
Sie möchten wissen, welche Zahlungsausstattung und welche Anbindung für Ihren Standort sinnvoll sind? Lassen Sie sich unverbindlich beraten – wir klären Netzabdeckung, Terminal und Zahlungsanbieter gemeinsam mit Ihnen, bevor Ihr Automat den ersten Strauß verkauft.
Häufig gestellte Fragen zum Bezahlen am Blumenautomaten
Welche Zahlungsarten akzeptieren die Blumenautomaten von Blumenautomat24?
Unsere Automaten sind standardmäßig mit einem Kartenterminal ausgestattet, das kontaktlos oder via physischer PIN-Eingabe Girocard, Visa und Mastercard sowie Apple Pay und Google Pay akzeptiert. Damit decken Sie die in Deutschland gängigen bargeldlosen Zahlungsmittel ab.
Was kostet eine Kartenzahlung am Automaten?
Pro Transaktion fällt in der Regel ein Disagio an, also ein prozentualer Anteil am Umsatz, teils zuzüglich eines kleinen Fixbetrags. Die genauen Konditionen hängen vom Zahlungsdienstleister und der Kartenart ab. Bei typischen Straußpreisen bewegen sich die Kosten meist im Cent-Bereich pro Verkauf.
Brauche ich für Kartenzahlung WLAN am Standort?
Nein. Unsere Automaten nutzen eine Mobilfunkverbindung über LTE bzw. 5G für Zahlungsabwicklung und Fernüberwachung. Wichtig ist eine ausreichende Netzabdeckung am Standort, die wir vor der Aufstellung gemeinsam mit Ihnen prüfen.
Sollte ich zusätzlich Bargeld annehmen?
Ein Modul für Bargeldzahlung ist bei unseren Automaten auf Wunsch möglich, wir empfehlen es aber nicht. Bargeld erhöht das Risiko von Aufbruchversuchen, erfordert regelmäßige Entleerung und das Nachfüllen von Wechselgeld und bringt zusätzliche Verschleißteile mit sich. Da ein Großteil der Einzelhandelsumsätze inzwischen mit Karte abgewickelt wird, verlieren Sie durch den Verzicht auf Bargeld in der Regel nur sehr wenige Käufe.
Ist ein QR-Code als Zahlungsweg sinnvoll?
Als Ergänzung ja, als alleinige Zahlungsart eher nicht. QR-Zahlungen setzen eine mobile Datenverbindung beim Kunden voraus und dauern länger als kontaktloses Bezahlen per Karte oder Smartphone – das erhöht die Abbruchquote, besonders bei Spontankäufen.
Was passiert, wenn das Kartenterminal ausfällt?
Über die Fernüberwachung per App werden Sie bei Verbindungs- oder Terminalstörungen benachrichtigt und können schnell reagieren. Eine stabile Mobilfunkanbindung und ein fest verbautes, wettergeschütztes Terminal minimieren das Ausfallrisiko von vornherein.
Titelfoto von Jonas Leupe auf Unsplash
Foto von Emil Kalibradov auf Unsplash
Das könnte Sie auch interessieren
Blumenautomat Schutz vor Einbruch und Vandalismus: So sichern Sie Ihren Automaten ab
Weiterlesen
Blumenautomat Software Funktionen: Ihr digitaler Baukasten für den 24/7-Verkauf
Weiterlesen