Blumenautomat und Steuern: Wie Sie Ihre Steuerlast dank dem Kauf eines Blumenautomaten in 2026 und 2027 clever senken.

Blumenautomat24 Redaktion
Redaktion
Blumenautomat und Steuern: AfA und Investitionsabzugsbetrag erklärt
Ein Blumenautomat ist für die meisten Floristikbetriebe die größte Einzelinvestition des Jahres – und damit auch steuerlich relevant. Viele Betriebsinhaber kennen den Begriff Abschreibung, wissen aber nicht genau, wie schnell sich ihr Automat tatsächlich steuerlich auswirkt und welche Gestaltungsspielräume ein kleiner Betrieb dabei hat.
Dieser Beitrag ordnet Blumenautomat, AfA und Steuern verständlich ein: von der regulären Nutzungsdauer über lineare und degressive Abschreibung bis zum Investitionsabzugsbetrag, mit dem kleinere Betriebe einen Teil der Steuerlast bereits vor dem eigentlichen Kauf senken können. Am Ende steht ein durchgerechnetes Beispiel, das zeigt, wie sich diese Bausteine kombinieren lassen.
Was bedeutet AfA beim Blumenautomaten konkret?
AfA steht für "Absetzung für Abnutzung" – den steuerlichen Fachbegriff für die planmäßige Abschreibung eines Wirtschaftsguts über seine betriebsgewöhnliche Nutzungsdauer. Ein Blumenautomat wird nicht im Jahr des Kaufs vollständig als Betriebsausgabe verbucht, sondern der Kaufpreis wird über mehrere Jahre verteilt gewinnmindernd geltend gemacht. Maßgeblich ist dabei die amtliche AfA-Tabelle für allgemein verwendbare Anlagegüter, die für Automaten in der Regel eine Nutzungsdauer von fünf Jahren ansetzt. Bei einem Anschaffungspreis von 20.000 Euro netto entspricht das linear gerechnet 4.000 Euro Abschreibung pro Jahr.
Diese fünf Jahre sind ein Richtwert der Finanzverwaltung, keine feste Vorgabe: Wer eine kürzere tatsächliche Nutzungsdauer nachweisen kann, darf davon abweichen. In der Praxis orientieren sich die meisten Betriebe jedoch an der amtlichen Tabelle, weil sie im Zweifel unstrittig ist.
Linear oder degressiv: Zwei Wege der Abschreibung
Bei der linearen AfA verteilt sich der Abschreibungsbetrag gleichmäßig über die gesamte Nutzungsdauer – jedes Jahr derselbe Betrag. Das ist einfach zu planen, verschiebt den steuerlichen Effekt aber gleichmäßig über fünf Jahre.
Seit dem steuerlichen Investitionssofortprogramm, umgangssprachlich "Investitionsbooster" genannt, steht für bewegliche Wirtschaftsgüter des Anlagevermögens wieder die degressive AfA zur Verfügung. Für Anschaffungen zwischen dem 30. Juni 2025 und dem 1. Januar 2028 lässt sich im ersten Jahr bis zum Dreifachen der linearen AfA absetzen, höchstens jedoch 30 Prozent der Anschaffungskosten; in den Folgejahren jeweils bis zu 30 Prozent des Restbuchwerts. Das verschiebt die steuerliche Entlastung spürbar in die ersten Betriebsjahre, in denen ein neu aufgestellter Automat ohnehin noch keine volle Auslastung erreicht hat. Details dazu fasst das Bundesfinanzministerium in seinem Überblick zum Wachstumsbooster zusammen. Wie sich diese Wahl konkret auf die Entscheidung zwischen Leasing und Kauf auswirkt, haben wir in Leasing oder Kauf: Was sich 2027 für Floristen wirklich rechnet im Detail gegenübergestellt.
Investitionsabzugsbetrag: Steuervorteil schon vor dem Kauf
Für kleine und mittlere Betriebe hält das Einkommensteuergesetz mit dem Investitionsabzugsbetrag (IAB, § 7g EStG) ein weiteres Instrument bereit. Er erlaubt es, bereits im Jahr vor der geplanten Anschaffung bis zu 50 Prozent der voraussichtlichen Kosten gewinnmindernd abzuziehen – der Steuervorteil entsteht also, bevor überhaupt eine Rechnung für den Blumenautomaten gestellt wurde. Voraussetzung ist, dass der Gewinn des Betriebs im Jahr der Bildung 200.000 Euro nicht übersteigt; für die meisten Floristikbetriebe ist diese Grenze kein Hindernis. Die Investition muss dann innerhalb von drei Jahren tatsächlich erfolgen, sonst wird der Abzug rückwirkend wieder aufgelöst. Der genaue Gesetzestext samt Gewinngrenze und Fristen lässt sich in § 7g Einkommensteuergesetz nachlesen.
Wird der Automat dann tatsächlich angeschafft, mindert der bereits gebildete IAB die Anschaffungskosten, von denen aus die weitere AfA berechnet wird. Ergänzend erlaubt § 7g EStG im Jahr der Anschaffung eine Sonderabschreibung von bis zu 40 Prozent der (verbleibenden) Anschaffungskosten – zusätzlich zur regulären linearen oder degressiven AfA. Auch diese Sonderabschreibung lässt sich wahlweise vollständig im Anschaffungsjahr oder verteilt über mehrere Jahre geltend machen.
Praxisbeispiel: So greifen die Bausteine ineinander
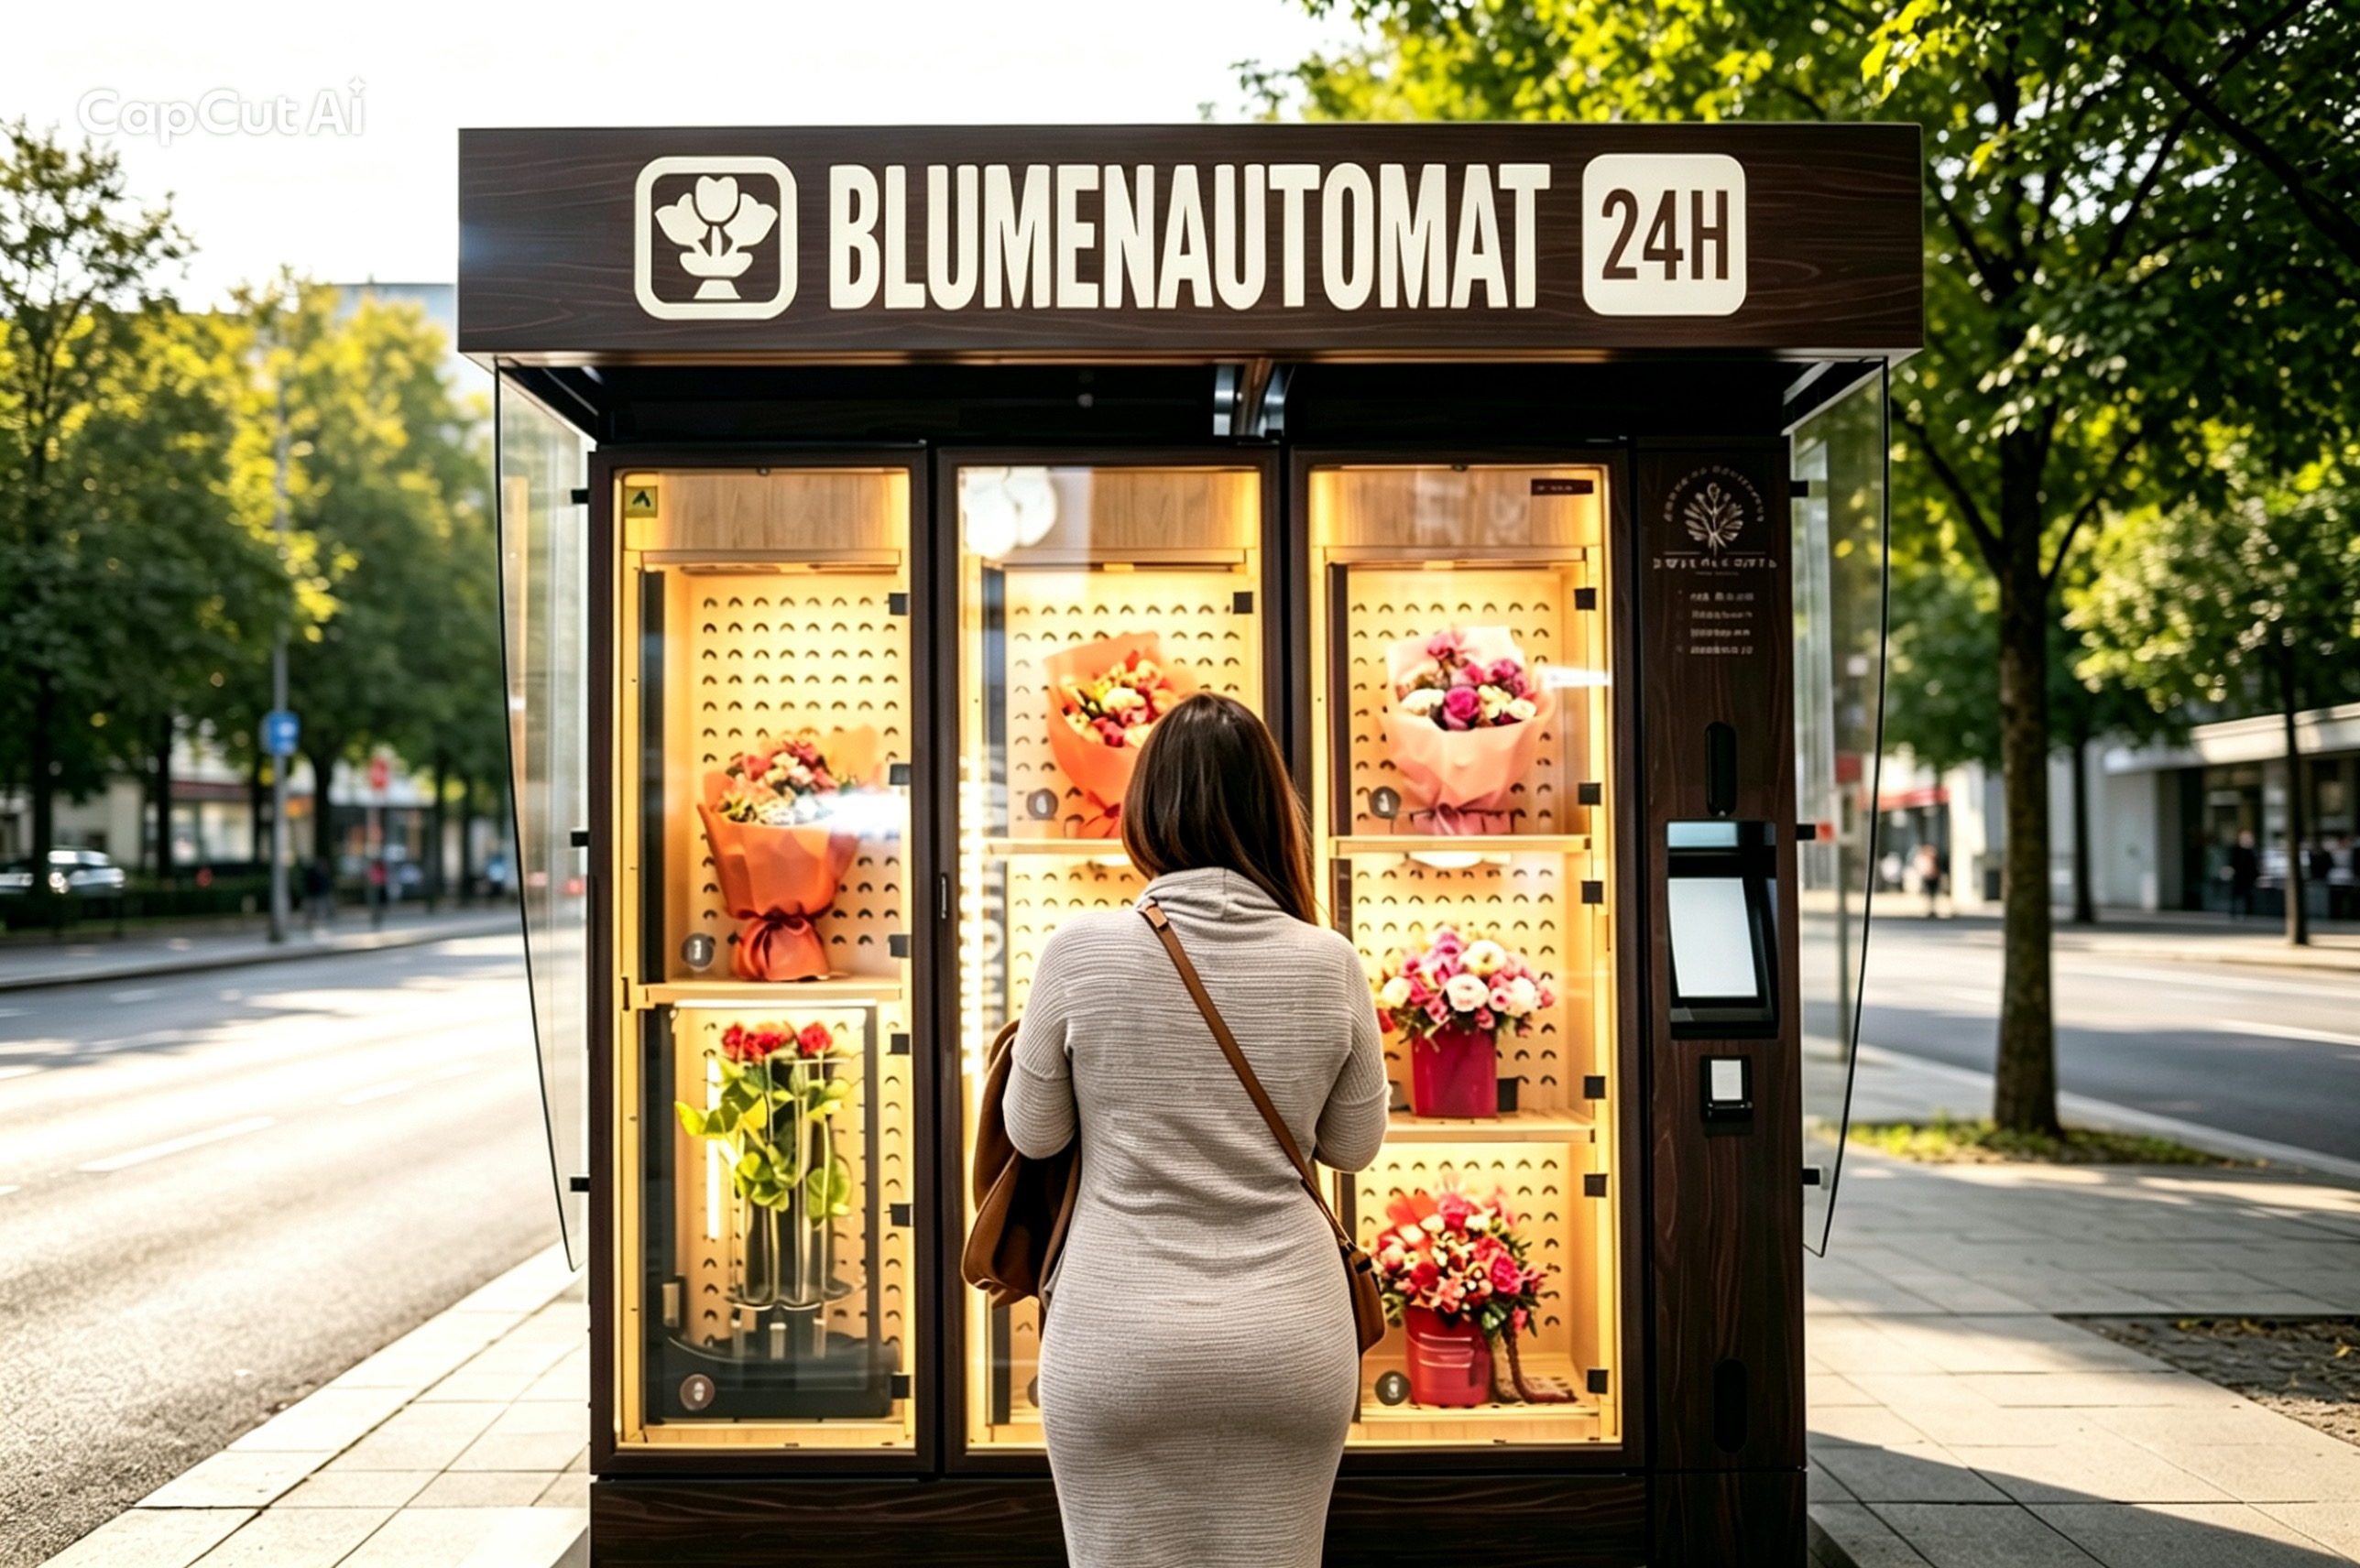
Ein Rechenbeispiel macht die Wirkung greifbar. Eine Floristin plant Ende 2026 die Anschaffung eines 9-Fach-Blumenautomaten für 20.000 Euro netto, die im Jahr 2027 erfolgen soll. Ihr Betriebsgewinn liegt deutlich unter 200.000 Euro, die Grenze für den Investitionsabzugsbetrag ist also erfüllt.
- 2026 (Jahr der Planung): Investitionsabzugsbetrag in Höhe von 50 Prozent = 10.000 Euro mindern bereits den Gewinn 2026, obwohl der Automat noch gar nicht angeschafft ist.
- 2027 (Jahr der Anschaffung): Die Anschaffungskosten für die weitere Abschreibung reduzieren sich um den gebildeten IAB auf 10.000 Euro. Darauf lässt sich eine Sonderabschreibung von bis zu 40 Prozent ansetzen, also 4.000 Euro. Zusätzlich greift die reguläre AfA – degressiv im ersten Jahr bis zu 30 Prozent des verbleibenden Werts, das wären rund 3.000 Euro.
In Summe sind damit bereits im ersten vollen Betriebsjahr rund 17.000 der 20.000 Euro Anschaffungskosten steuerlich geltend gemacht – deutlich schneller, als es eine reine lineare Abschreibung über fünf Jahre ermöglichen würde. Das verschafft gerade in der Anlaufphase eines neuen Standorts spürbare Liquidität, die sich direkt in Sortiment, Marketing oder die Tilgung eines Investitionskredits stecken lässt. Wie sich die Investition insgesamt amortisiert, unabhängig von der Steuerwirkung, zeigt unser Beitrag Wie lange dauert es, bis sich ein Blumenautomat rentiert?.
Was das für Ihre Investitionsplanung bedeutet
Die steuerliche Gestaltung ersetzt keine solide betriebswirtschaftliche Kalkulation, sie ergänzt sie. Bevor Sie einen Investitionsabzugsbetrag bilden, sollte feststehen, dass die Anschaffung auch tatsächlich innerhalb der Dreijahresfrist erfolgt – sonst drohen rückwirkende Zinsen auf die Steuernachzahlung. Rechnen Sie deshalb Anschaffungspreis, erwarteten Zusatzumsatz und die steuerliche Wirkung gemeinsam durch, etwa mit unserem Investitionsrechner, bevor Sie sich auf ein konkretes Modell und einen Anschaffungszeitpunkt festlegen.
Da sich die Regeln zu IAB, Sonderabschreibung und degressiver AfA im Detail überschneiden und von der individuellen Gewinnsituation abhängen, ersetzt dieser Beitrag keine steuerliche Beratung im Einzelfall. Ein Steuerberater kann anhand Ihrer konkreten Zahlen prüfen, welche Kombination aus IAB, Sonderabschreibung und Abschreibungsmethode für Ihren Betrieb den größten Vorteil bringt.
Fazit: Steuerliche Gestaltung als Teil der Investitionsentscheidung
AfA und Investitionsabzugsbetrag sind kein Selbstzweck, sondern Werkzeuge, die den Einstieg in den 24/7-Blumenverkauf finanziell erleichtern können – vorausgesetzt, sie werden rechtzeitig und mit realistischen Zahlen geplant. Wer die Nutzungsdauer, die Wahl zwischen linearer und degressiver Abschreibung sowie den Investitionsabzugsbetrag kennt, verhandelt die eigene Finanzierung von einer deutlich fundierteren Position aus.
Blumenautomat24 unterstützt Sie bei der wirtschaftlichen Einordnung Ihrer Investition – von der Standortanalyse bis zur passenden Modellwahl. Lassen Sie sich jetzt unverbindlich beraten und klären Sie, welches Modell und welcher Anschaffungszeitpunkt steuerlich und wirtschaftlich am besten zu Ihrem Betrieb passen.
Häufig gestellte Fragen zu Blumenautomat, AfA und Steuern
Über wie viele Jahre wird ein Blumenautomat abgeschrieben?
Nach der amtlichen AfA-Tabelle für allgemein verwendbare Anlagegüter gilt für Automaten in der Regel eine Nutzungsdauer von fünf Jahren. Bei linearer Abschreibung entspricht das 20 Prozent des Anschaffungspreises pro Jahr, sofern kein Investitionsabzugsbetrag oder keine Sonderabschreibung vorab geltend gemacht wurden.
Was ist der Unterschied zwischen linearer und degressiver AfA?
Bei der linearen AfA wird der gleiche Betrag über die gesamte Nutzungsdauer verteilt. Die degressive AfA erlaubt für Anschaffungen zwischen dem 30. Juni 2025 und dem 1. Januar 2028 im ersten Jahr bis zum Dreifachen der linearen AfA, höchstens 30 Prozent der Anschaffungskosten eines Blumenautomaten, wodurch sich die steuerliche Entlastung in die Anfangsjahre verschiebt.
Wer kann den Investitionsabzugsbetrag für einen Blumenautomaten nutzen?
Der Investitionsabzugsbetrag nach § 7g EStG steht Betrieben offen, deren Gewinn im Jahr der Bildung 200.000 Euro nicht übersteigt – das trifft auf die meisten Floristikbetriebe zu. Er lässt sich bis zu drei Jahre vor dem geplanten Kauf eines Blumenautomaten bilden.
Lässt sich der Investitionsabzugsbetrag mit der Sonderabschreibung kombinieren?
Ja. Der IAB mindert vorab den Gewinn, reduziert danach die Anschaffungskosten des Blumenautomaten, von denen die weitere Abschreibung berechnet wird. Zusätzlich lässt sich im Anschaffungsjahr eine Sonderabschreibung von bis zu 40 Prozent der verbleibenden Anschaffungskosten geltend machen – on top zur regulären linearen oder degressiven AfA.
Was passiert, wenn die geplante Anschaffung nicht wie vorgesehen erfolgt?
Wird der Blumenautomat nicht innerhalb von drei Jahren nach Bildung des Investitionsabzugsbetrags angeschafft, muss der Abzug rückwirkend im Jahr der Bildung rückgängig gemacht werden – inklusive möglicher Nachzahlungszinsen. Der IAB sollte deshalb nur gebildet werden, wenn die Investition eines Blumenautomaten realistisch feststeht.
Für welche Rechtsform gilt der Investitionsabzugsbetrag?
Der Investitionsabzugsbetrag (IAB) nach § 7g EStG gilt für alle Rechtsformen. Besonders viele Floristen führen Einzelunternehmen. Auch für diese Unternehmensform kann der IAB genutzt werden. Einzelunternehmen & Freiberufler: Einzelunternehmer, Handwerker, oder Kleingewerbetreibende; Personengesellschaften: GbR, OHG, KG oder GmbH & Co. KG; Kapitalgesellschaften: GmbHs und UG (haftungsbeschränkt), oder AG. Entscheidend ist, dass der Betrieb betriebliche Einkünfte erwirtschaftet und die Gewinngrenze von 200.000 Euro im Wirtschaftsjahr vor der IAB-Bildung nicht überschreitet.
Sollte ich vor dem Kauf eines Blumenautomaten einen Steuerberater einbeziehen?
Ja, das empfiehlt sich. Die konkrete Wirkung von AfA, Investitionsabzugsbetrag und Sonderabschreibung hängt von der individuellen Gewinnsituation, der Rechtsform und weiteren geplanten Investitionen ab. Ein Steuerberater kann die optimale Kombination für Ihren Betrieb konkret durchrechnen.
Titelfoto von Kelly Sikkema auf Unsplash
Das könnte Sie auch interessieren
Blumenautomat Leasing oder Kauf: Was sich 2027 für Floristen rechnet
Weiterlesen
Wie lange dauert es, bis sich ein Blumenautomat rentiert?
Weiterlesen